金科股份回复深交所:不存在报告期集中计提存货跌价准备情形
中房网讯(苏晓/文)6月11日,金科地产集团股份有限公司披露深圳证券交易所年报问询函回复。
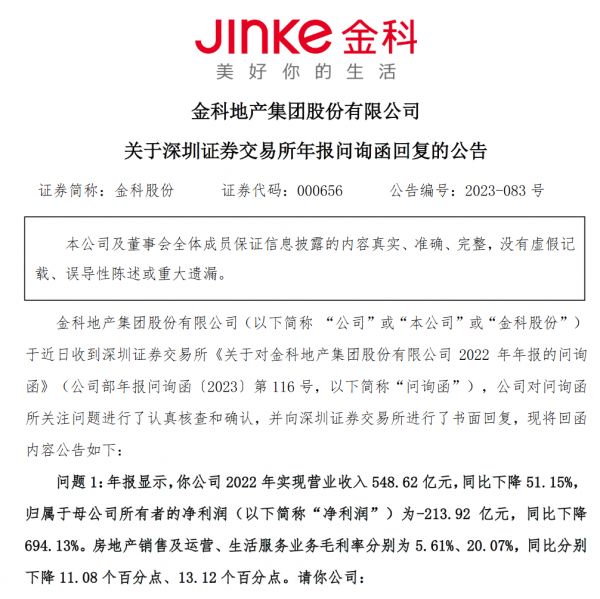
在问询函中,深交所要求金科股份详细说明报告期计提存货跌价准备涉及的具体项目情况、报告期计提存货跌价损失金额同比大幅增加的原因,金科股份回复表示,2022年年末本期计提存货跌价准备136.99亿元,与2021年相比变动较大。涉及172个项目,其中主要计提存货跌价准备的47个项目共计提存货跌价准备84.30亿元,占2022年计提总额的61.54%。
其中,变动主要原因包括2022年车位和商业实际售价降低导致项目整体可变现净值降低;2022年住宅实际售价降低导致项目整体可变现净值降低/基于房地产行情较差的一二线城市或经济发展较为落后的三四线城市在2022年出现房地产销售额、销售单价不同程度下滑的客观事实,已出现明显的减值迹象,公司对位于该类城市中出现减值迹象的项目计提存货减值,符合项目及行业实际情况。公司在2021年度,2022年度均根据《企业会计准则第1号—存货》的相关规定,测算存货可变现净值,并据此计提存货跌价准备,其存货减值的测试方法和原则与以前年度保持一致性,不存在报告期集中计提存货跌价准备的情形,以前年度存货跌价准备计提充分、合理。
另悉,深交所要求金科股份说明报告期大额计提减值损失的主要原因、判断依据及合理性。
金科股份表示,由于2022年公司计提大额存货减值,故对存在减值的存货项目,公司亦考虑了该项目在其他流动资产—合同取得成本项下列示的已售未结转项目的销售费用。先将存货按照存货账面成本与可变现净值的差额计提减值,再将存在减值的项目对应的合同取得成本全额计提相应的减值,分类考虑已售未结转项目的存货减值和费用减值。为此2022其他流动资产——合同取得成本计提减值金额8.56亿元,符合企业会计准则的相关规定。
相关知识
金科股份回复深交所:不存在报告期集中计提存货跌价准备情形
华侨城回复深交所关注函:2022年度对房地产业务计提存货跌价准备80-105亿
华侨城:公司报告期存货跌价准备计提合理、合规
华侨城A回复深交所问询函:报告期投资性房地产减值准备计提合理、合规
大悦城控股回复深交所关注函:2022年计提约15亿元存货跌价准备
荣盛发展收深交所关注函 要求说明计提大额存货跌价准备原因
金科股份回复年报问询函:公司业绩变动符合行业趋势,已完成307亿有息负债期限调整工作
泰禾集团回复年报问询函:除黄其森外,其他董监高不存在不能正常履行职责情形
存货跌价影响业绩 三四线房企是计提“重灾区”
*ST嘉凯回复关注函:报告期内存货跌价准备的计提合理、合规
推荐资讯

- 1穷人装修3万硬装怎么样,硬装 109576
- 2女生戴14号戒指算粗吗 正常 103710
- 3婆婆对儿媳说的暖心话 婆婆喜 101685
- 400后法定结婚年龄 结婚登记 65666
- 5燃气灶怎么选?跟随方太高效直 55141
- 6男生戴戒指的含义图解 女生戒 46328
- 7杨燕军 | 医院建筑的顶层设 45973
- 8泰安国悦山180平下跃美式风 41064
- 9积木家装修公司正规吗?选装修 33033
- 10农村现代简约自建房图片 32963