广发证券:兔宝宝进入双轮驱动成长新阶段 维持“买入”评级
来源: 时间:2021-12-01 18:58
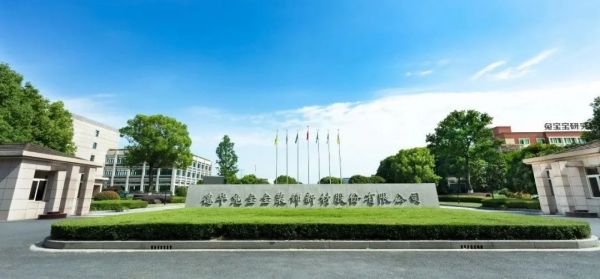
近日,广发证券发布研究报告称,兔宝宝(002043.SZ)进入“装饰材料+成品家居”、“C端+B端”双轮驱动成长新阶段,该行估计2021-23年EPS为1.04/1.24/1.54元/股,按最新收盘价对应PE为9/7.5/6.1倍,参考可比公司估值,合理价值20.14元,对应22年PE约16倍,结合50%现金分红计划,股息率已达5.8%,维持“买入”评级。
 兔宝宝
相关知识
广发证券:兔宝宝进入双轮驱动成长新阶段 维持“买入”评级
兔宝宝:安信证券予以买入评级,目标价15元
快讯 | 北新建材:广发证券维持对其“买入”评级
快讯 | 民生证券给予兔宝宝买入评级
定制快讯|民生证券给予兔宝宝买入评级
快讯 | 兔宝宝:上海证券研究报告予其买入评级
兔宝宝:新增广发证券对其业绩预测 2021年净利润最高为7.76亿
浙商证券:维持索菲亚买入评级 看好21年全渠道多品牌战略发力
定制快讯|东吴证券维持欧派家居买入评级
定制快讯|中银证券维持欧派家居买入评级
推荐资讯

- 1穷人装修3万硬装怎么样,硬装 109576
- 2女生戴14号戒指算粗吗 正常 103710
- 3婆婆对儿媳说的暖心话 婆婆喜 101685
- 400后法定结婚年龄 结婚登记 65666
- 5燃气灶怎么选?跟随方太高效直 55141
- 6男生戴戒指的含义图解 女生戒 46328
- 7杨燕军 | 医院建筑的顶层设 45973
- 8泰安国悦山180平下跃美式风 41064
- 9积木家装修公司正规吗?选装修 33033
- 10农村现代简约自建房图片 32963
资讯热点排名
资讯热点