美银证券给予大发地产增持建议,信用稳定被长期看好
业绩稳健增长 信用保持稳定
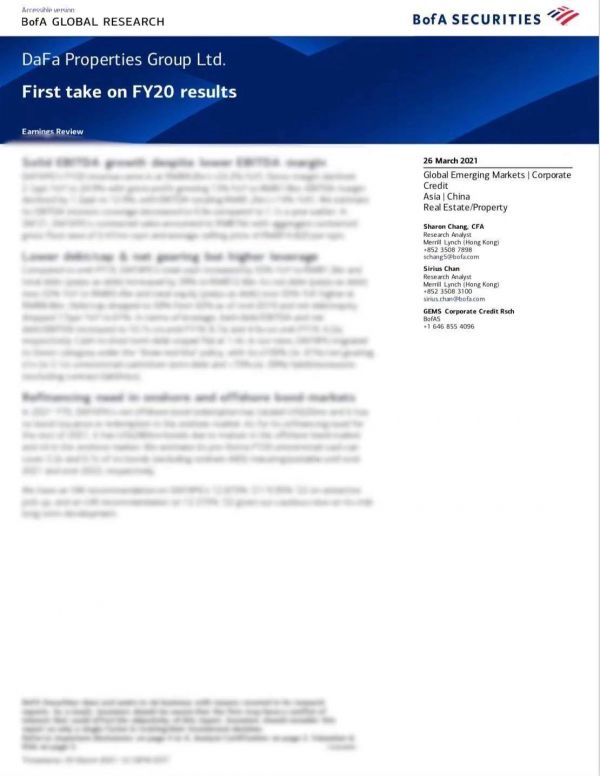
国际著名投行美银证券发表债劵研报,报告指出,大发地产2020年全年业绩明显改善,录得稳健的收入及EBITDA增长。该行预计,于近期融资政策收紧的情况下,公司的信用状况将保持稳定并有充足的流动性以覆盖其将到期的债券。因此,美银证券推荐大发地产2021年到期、票息率12.875%债券及2022年到期、票息率9.95%债券,给予增持建议。
营收增幅强劲 三道红线全部绿档
该行表示,大发地产于2020年录得合同销售额约人民币303亿元,同比大幅增长44%;合同销售面积约205万平方米,同比大幅增长32%;合同销售均价约为人民币14,826元/平方米。另外,大发地产于2020年录得约人民币92亿元的收入,相比2019年约人民币74亿元录得约24%增长;毛利同比增长13%至约人民币19亿元。报告指出,公司于2020年的总现金比2019年的约人民币47亿元同比大幅增长55%至约人民币73亿元、净负债率同比下降17个百分点至61%、剔除预收账款后的资产负债率约69%、而总现金短债比维持在1.4倍,公司已经满足“三道红线”政策绿档的要求。
(责任编辑:蒲莎莎 )【免责声明】本文仅代表合作供稿方观点,不代表和讯网立场。投资者据此操作,风险请自担。
相关知识
美银证券给予大发地产增持建议,信用稳定被长期看好
招银国际看好大发地产“绿档”经营下的长期盈利能力
大发地产“绿档”经营,2021年前6月销售同比上升130%
回购、增持可稳定股价,房企竞价回购成主流
定制快讯|中泰证券:给予尚品宅配增持评级
大发地产“红线转绿”背后:净利润同比增长19%,总现金同比增长55%
合约销售额三年复合增长率126%,大发地产2019年营利双增
合约销售额三年复合增长率126%,大发地产2019年营利双增
大发地产稳健经营逻辑:降杠杆、提利润、保规模
国盛证券:政策放松持续推进 维持地产开发板块“增持”评级
推荐资讯

- 1穷人装修3万硬装怎么样,硬装 109576
- 2女生戴14号戒指算粗吗 正常 103710
- 3婆婆对儿媳说的暖心话 婆婆喜 101685
- 400后法定结婚年龄 结婚登记 65666
- 5燃气灶怎么选?跟随方太高效直 55141
- 6男生戴戒指的含义图解 女生戒 46328
- 7杨燕军 | 医院建筑的顶层设 45973
- 8泰安国悦山180平下跃美式风 41064
- 9积木家装修公司正规吗?选装修 33033
- 10农村现代简约自建房图片 32963